Une proposition de placement destiné à financer directement la dette de l’État a été débattue le 28 octobre à l’Assemblée nationale. Porté par le groupe centriste LIOT et présenté par le député de la Marne Charles de Courson, le dispositif baptisé « Livret D » reposerait sur une collecte auprès des épargnants particuliers. Les fonds seraient immobilisés pendant dix ans et affectés au financement de la dette publique.
Un placement plafonné et exonéré d’impôt
La proposition fixe un taux de rémunération de 3,5 % par an. Les intérêts seraient entièrement exonérés d’impôt. Le versement initial devrait atteindre au moins 1 000 euros, tandis que le montant total déposé par personne serait limité à 60 000 euros. Le produit viserait ainsi l’épargne disponible des ménages, dans un contexte où environ 500 milliards d’euros seraient déposés sur des comptes bancaires, selon les éléments rapportés par le Journal du Geek.
Le mécanisme fonctionnerait comme un financement domestique de l’État : au lieu de se procurer la totalité des ressources nécessaires sur les marchés, le Trésor pourrait solliciter directement les particuliers. La proposition est présentée par Charles de Courson comme un « grand emprunt national ».
« grand emprunt national »
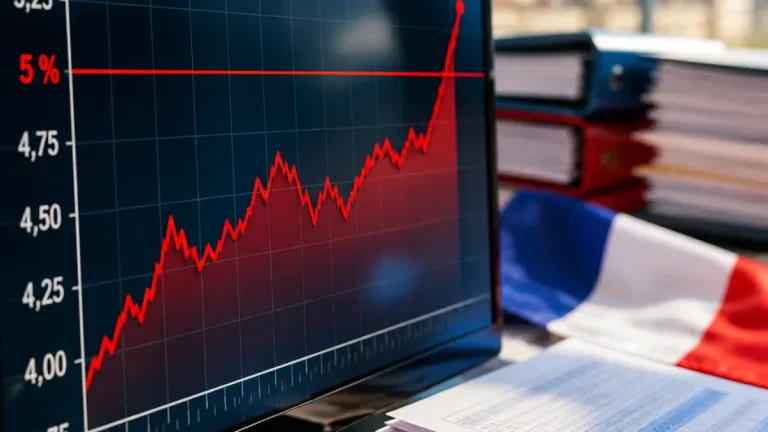
Cette orientation intervient alors que la dette publique française a atteint 3 595,5 milliards d’euros à la fin du mois de juin, soit 119 % du produit intérieur brut, d’après les données de l’Insee mentionnées dans l’article. Le coût du financement constitue également un élément central de la comparaison : le taux auquel la France emprunte à dix ans a dépassé 5 % le 21 octobre, avant d’atteindre 5,14 % le lendemain.
Un rendement à comparer avec les placements existants
Le rendement annoncé pour le Livret D serait supérieur à celui du Livret A, dont le taux s’établit à 1,7 % depuis le 1er août. Cette différence ne suffit toutefois pas à résumer le coût et les avantages du dispositif. Le capital resterait indisponible pendant dix ans, alors qu’une obligation assimilable du Trésor à dix ans peut être revendue avant son échéance, même si son prix évolue en fonction du marché.
| Élément | Livret D | Repère cité |
|---|---|---|
| Rémunération annuelle | 3,5 % | Livret A : 1,7 % |
| Durée d’indisponibilité | 10 ans | OAT : revente possible au prix du marché |
| Plafond par personne | 60 000 € | Dépôt minimal : 1 000 € |
Un arbitrage entre financement public et liquidité
Pour l’État, l’intérêt recherché serait de mobiliser une partie de l’épargne des ménages à un coût annoncé de 3,5 %, alors que les émissions obligataires à dix ans dépassent actuellement 5 %. Pour l’épargnant, le taux garanti et l’exonération fiscale constitueraient des arguments en faveur du produit. En contrepartie, l’absence de disponibilité du capital pendant une décennie réduirait fortement sa souplesse.
- Objectif public : contribuer au financement de la dette de l’État par l’épargne des particuliers.
- Conditions annoncées : rendement fixe de 3,5 %, exonération fiscale, dépôt de 1 000 à 60 000 euros.
- Principale contrainte : les sommes placées resteraient bloquées pendant dix ans.
La comparaison avec une obligation classique dépend donc de la situation de chaque épargnant et de sa capacité à immobiliser son argent. Le Livret D offrirait une rémunération fixe, mais ne permettrait pas de récupérer librement les fonds avant l’échéance prévue. La proposition débattue à l’Assemblée nationale pose ainsi simultanément la question du financement de la dette publique et celle de l’utilisation de l’épargne réglementée des ménages.